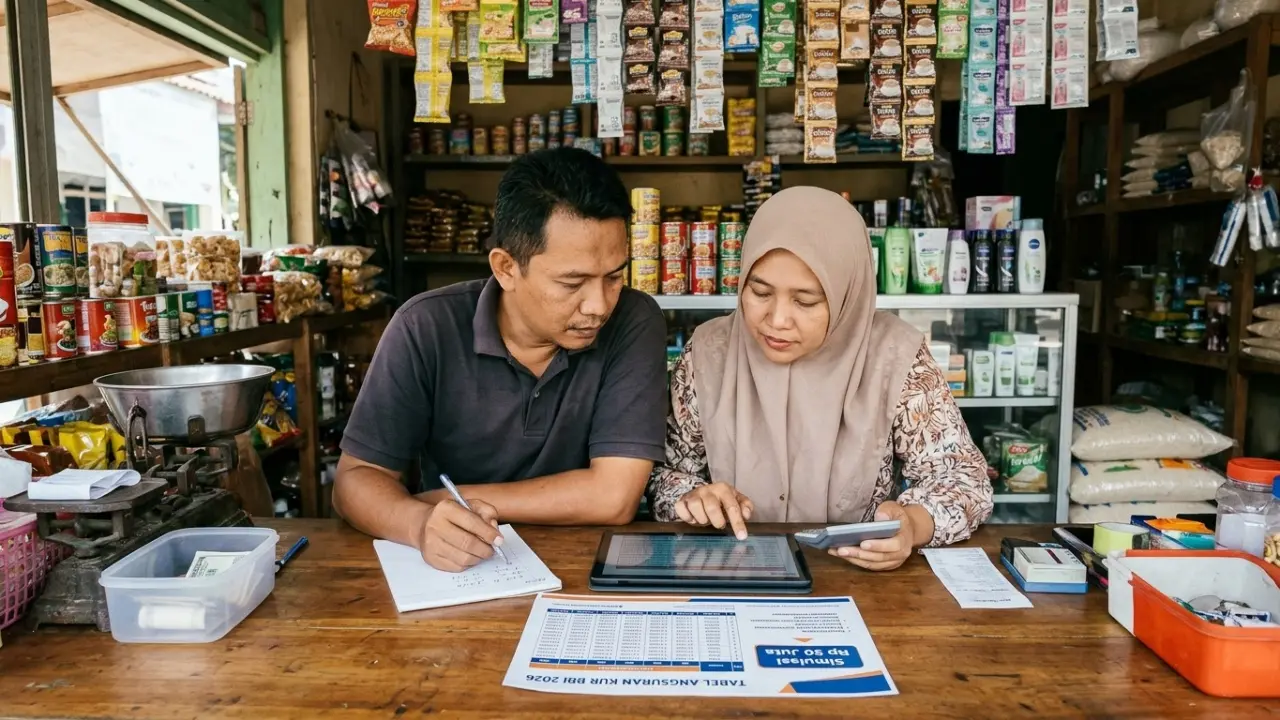
Saat mencari Tabel KUR BRI 2026, calon peminjam biasanya ingin segera tahu cicilan per bulan dan tenor yang paling sesuai dengan pemasukan usaha. Namun, angka dari berbagai artikel bisa berbeda karena tidak semuanya memakai asumsi perhitungan yang sama.
Jika hanya melihat cicilan bulanan, tenor panjang mungkin tampak lebih ringan. Padahal, jumlah pembayaran sampai akhir masa pinjaman juga perlu dipertimbangkan agar angsuran tidak mengganggu arus kas usaha.
Tabel KUR BRI 2026 untuk pinjaman Rp50 juta yang dimuat dalam laporan Kompas.com pada 24 Oktober 2026 menggunakan asumsi bunga efektif 6 persen per tahun. Angka tersebut merupakan simulasi, bukan jaminan cicilan yang akan diterapkan kepada setiap pemohon.
Di bawah ini, kami merangkum simulasi per tenor, perkiraan total pembayaran, hal yang diketahui dan belum dipastikan, serta persiapan dan gambaran pengajuan yang perlu Anda cek kembali ke BRI.
Tabel KUR BRI 2026 untuk pinjaman Rp50 juta
Dengan asumsi bunga efektif 6 persen per tahun, simulasi angsuran Rp50 juta menunjukkan cicilan bulanan lebih rendah ketika tenor diperpanjang. Sebagai pembanding, tabel berikut juga menghitung perkiraan total pembayaran dengan mengalikan cicilan per bulan dan jumlah bulan. Total ini hanya hasil hitung dari simulasi, bukan tagihan resmi.
| Tenor | Simulasi cicilan per bulan | Perkiraan total pembayaran |
|---|---|---|
| 12 bulan | Rp4.326.337 | Rp51.916.044 |
| 18 bulan | Rp2.934.249 | Rp52.816.482 |
| 24 bulan | Rp2.238.629 | Rp53.727.096 |
| 36 bulan | Rp1.543.855 | Rp55.578.780 |
| 48 bulan | Rp1.197.312 | Rp57.470.976 |
| 60 bulan | Rp990.060 | Rp59.403.600 |
Perkiraan total pada tabel belum memperhitungkan kemungkinan biaya atau ketentuan lain yang berlaku pada pengajuan Anda. Minta rincian angsuran final dari BRI sebelum menyetujui pinjaman.
Yang sudah diketahui dan yang belum diumumkan per 28 Oktober 2026
Informasi yang tersedia memberikan simulasi angsuran Rp50 juta dengan asumsi bunga 6 persen efektif per tahun. Namun, sumber yang dirangkum tidak menyatakan bahwa angka tersebut merupakan penawaran resmi yang berlaku sama bagi setiap pemohon. Persetujuan dan cicilan aktual tetap mengikuti analisis kredit serta ketentuan BRI saat pengajuan.
| Informasi | Status | Maknanya bagi calon peminjam |
|---|---|---|
| Simulasi Rp50 juta untuk tenor 12–60 bulan | Tersedia sebagai simulasi | Gunakan sebagai gambaran awal, bukan angka final. |
| Asumsi bunga 6 persen efektif per tahun | Asumsi dalam simulasi | Konfirmasi bunga dan perhitungan yang dipakai untuk permohonan Anda. |
| Besaran angsuran final dan persetujuan pinjaman | Ditentukan melalui proses BRI | Hasilnya bergantung pada analisis kredit dan ketentuan yang berlaku. |
| Persyaratan rinci setiap jenis KUR pada 2026 | Belum dipastikan oleh bahan yang dirangkum | Tanyakan dokumen dan batasan yang sesuai dengan produk yang diajukan. |
Memilih tenor: jangan hanya membandingkan cicilan bulanan
Tenor yang lebih lama mengurangi nominal cicilan bulanan dalam simulasi, tetapi membuat total pembayaran terhitung lebih besar. Karena itu, bandingkan angsuran dengan kemampuan arus kas usaha sekaligus perhatikan berapa lama kewajiban berjalan. Pilih pinjaman berdasarkan kebutuhan usaha dan kemampuan membayar, bukan semata-mata cicilan terendah.
- Ukur kemampuan bulanan. Bandingkan cicilan dengan pemasukan bersih usaha setelah biaya operasional, bukan hanya omzet.
- Hitung kebutuhan modal. Ajukan dana sesuai keperluan usaha agar cicilan tidak berasal dari pinjaman yang lebih besar daripada kebutuhan.
- Periksa total pembayaran. Tenor 60 bulan memiliki cicilan simulasi terendah, tetapi perkiraan total pembayarannya paling besar di antara tenor pada tabel.
- Siapkan ruang untuk perubahan usaha. Pertimbangkan kemampuan membayar saat pendapatan usaha turun, bukan hanya saat kondisi sedang baik.
Syarat dan dokumen KUR BRI yang perlu dikonfirmasi
Persyaratan yang dicantumkan dalam sumber meliputi identitas pemohon, usaha produktif yang telah berjalan, dan dokumen pendukung usaha. Detail seperti batas usia, ketentuan kredit lain, serta kewajiban NPWP dapat berbeda menurut jenis KUR dan ketentuan pengajuan. Pastikan daftar final langsung kepada BRI sebelum menyiapkan berkas.
- Pemohon merupakan Warga Negara Indonesia (WNI); sejumlah sumber menyebut usia minimal 17 tahun atau sudah menikah, sementara sumber lain mencantumkan ketentuan usia berbeda untuk produk tertentu.
- Usaha produktif telah berjalan sekurang-kurangnya enam bulan menurut persyaratan umum yang disebut dalam sumber.
- Siapkan e-KTP dan Kartu Keluarga (KK). Buku nikah dapat diminta sesuai kondisi pemohon dan ketentuan produk.
- Siapkan dokumen usaha seperti Nomor Induk Berusaha (NIB), Izin Usaha Mikro dan Kecil (IUMK), atau Surat Keterangan Usaha (SKU), sesuai yang diterima bank.
- Ketentuan kredit produktif lain perlu diperiksa. Sumber menyebut pengecualian untuk kredit konsumtif seperti KPR, KKB, atau kartu kredit, tetapi pastikan kondisi Anda kepada petugas BRI.
- NPWP disebut diperlukan pada kondisi atau plafon tertentu. Karena sumber tidak sepenuhnya seragam mengenai batasnya, tanyakan apakah dokumen itu wajib untuk permohonan Anda.
Catatan: Jangan menganggap pinjaman Rp50 juta otomatis bebas agunan tambahan atau NPWP tidak diperlukan. Ketentuan dapat mengikuti kategori KUR dan pemeriksaan bank.
Jenis KUR dan plafon: pastikan kategorinya sebelum menghitung
Referensi yang tersedia menyebut kategori seperti KUR Mikro dan KUR Kecil, sementara beberapa referensi lain juga mencantumkan Super Mikro, KUR untuk pekerja migran, atau KUR Khusus. Rincian plafon dan ketentuan antarjenis tidak seragam dalam sumber, sehingga daftar tersebut tidak bisa dianggap sebagai kepastian produk yang tersedia dengan syarat yang sama pada 2026.
Dalam sejumlah panduan sebelumnya, KUR Mikro dikaitkan dengan plafon sampai Rp50 juta, sedangkan KUR Kecil dicantumkan mulai Rp50 juta. Ada pula panduan yang menyebut batas plafon berbeda. Tanyakan nama produk, batas pinjaman, tenor, dan persyaratan yang berlaku kepada BRI sebelum menentukan kategori pengajuan.
Gambaran alur pengajuan melalui kantor atau kanal digital
Pengajuan melalui kantor cabang atau unit BRI dijelaskan dalam sumber sebagai jalur yang dapat dilakukan dengan membawa dokumen dan mengikuti pemeriksaan bank. Sebagian panduan periode sebelumnya juga menyebut pengajuan melalui kanal daring, tetapi ketersediaan fitur serta alurnya dapat berubah. Konfirmasikan kanal yang dapat digunakan untuk jenis KUR yang Anda pilih.
- Tentukan kebutuhan dan kemampuan bayar. Catat jumlah modal yang dibutuhkan, lalu bandingkan cicilan beberapa tenor dengan arus kas usaha.
- Konfirmasi kategori dan syarat. Tanyakan kepada BRI jenis KUR yang sesuai, dokumen yang harus disiapkan, dan apakah kanal pengajuan tersedia.
- Lengkapi dokumen. Siapkan identitas serta bukti usaha sesuai arahan petugas. Pastikan informasi pada formulir sesuai dengan kondisi sebenarnya.
- Sampaikan pengajuan. Jika menggunakan kantor, serahkan permohonan kepada petugas. Jika kanal digital tersedia, ikuti petunjuk yang ditampilkan pada layanan resmi BRI.
- Tunggu pemeriksaan bank. BRI dapat memeriksa dokumen dan menilai kelayakan usaha serta kemampuan membayar. Dokumen lengkap tidak otomatis berarti pengajuan disetujui.
- Periksa rincian sebelum menyetujui. Jika permohonan disetujui, pahami nilai cicilan dan ketentuan pencairan sebelum melanjutkan proses.
Beberapa panduan terdahulu mencantumkan portal pengajuan KUR BRI. Karena ketersediaan dan proses dapat berubah, pastikan portal atau kanal tersebut masih digunakan untuk pengajuan Anda sebelum memasukkan data.
Kesalahan yang sebaiknya dihindari sebelum mengajukan
Risiko utama saat memakai tabel simulasi adalah menganggap angkanya sebagai cicilan pasti. Kesalahan lain ialah memilih tenor hanya karena cicilan awal terlihat ringan, tanpa menghitung total pembayaran dan menilai kemampuan usaha. Gunakan simulasi untuk membandingkan pilihan, lalu minta perhitungan final dari bank.
- Jangan menyebut simulasi sebagai penawaran resmi; angka aktual dapat berbeda setelah analisis dan penerapan ketentuan BRI.
- Jangan memilih plafon hanya karena tersedia dalam tabel; sesuaikan pinjaman dengan kebutuhan modal usaha.
- Jangan mengasumsikan syarat usia, NPWP, agunan, atau pengecualian kredit berlaku sama untuk semua kategori.
- Jangan menganggap pengajuan digital selalu tersedia; pastikan kanalnya masih aktif dan sesuai produk yang dituju.
FAQ Tabel KUR BRI 2026
Berapa cicilan pinjaman KUR BRI Rp50 juta per bulan?
Dalam simulasi dengan asumsi bunga efektif 6 persen per tahun, cicilan berkisar dari Rp4.326.337 untuk tenor 12 bulan hingga Rp990.060 untuk tenor 60 bulan. Nilai tersebut bukan jaminan cicilan final. BRI menentukan angsuran aktual berdasarkan analisis kredit dan ketentuan yang berlaku ketika permohonan diproses.
Apakah bunga 6 persen sudah pasti berlaku untuk semua pemohon?
Tidak dapat disimpulkan demikian dari sumber yang dirangkum. Angka 6 persen digunakan sebagai asumsi simulasi untuk menghitung angsuran. Tanyakan bunga, jenis perhitungan, dan rincian cicilan yang berlaku pada pengajuan Anda kepada BRI sebelum menyetujui pinjaman.
Apakah usaha harus sudah berjalan enam bulan?
Usaha produktif yang telah berjalan minimal enam bulan disebut sebagai persyaratan umum dalam beberapa sumber. Namun, ketentuan bisa bergantung pada jenis produk dan aturan yang dipakai bank. Konfirmasikan lama usaha yang disyaratkan serta dokumen pembuktiannya kepada BRI.
Apakah pemohon pinjaman Rp50 juta harus menyiapkan NPWP?
Sumber yang tersedia tidak memberikan keterangan yang seragam mengenai kapan NPWP diwajibkan. Ada yang mengaitkannya dengan plafon tertentu, sementara sumber lain meminta NPWP sesuai ketentuan pengajuan. Tanyakan langsung kepada BRI apakah NPWP diperlukan untuk jumlah pinjaman dan jenis KUR yang Anda pilih.
Apakah pengajuan KUR BRI 2026 bisa dilakukan secara online?
Beberapa panduan sebelumnya menyebut kanal digital, termasuk portal pengajuan KUR, tetapi sumber juga mengingatkan bahwa layanan dapat bergantung pada ketersediaan dan jenis produk. Pastikan kanal online masih berfungsi sebelum menggunakannya. Pengajuan melalui kantor cabang atau unit BRI juga dijelaskan sebagai alur yang dapat dilakukan.
Langkah berikutnya setelah membaca Tabel KUR BRI 2026
Tabel KUR BRI 2026 untuk pinjaman Rp50 juta dapat membantu Anda membandingkan cicilan, tetapi tetap merupakan simulasi dengan asumsi bunga 6 persen efektif per tahun. Sebelum mengajukan, cocokkan cicilan dengan arus kas, siapkan dokumen usaha, lalu konfirmasikan persyaratan, kategori produk, dan angsuran final kepada BRI. Dengan begitu, keputusan Anda tidak hanya bertumpu pada angka perkiraan.
Ikuti aksel.co.id