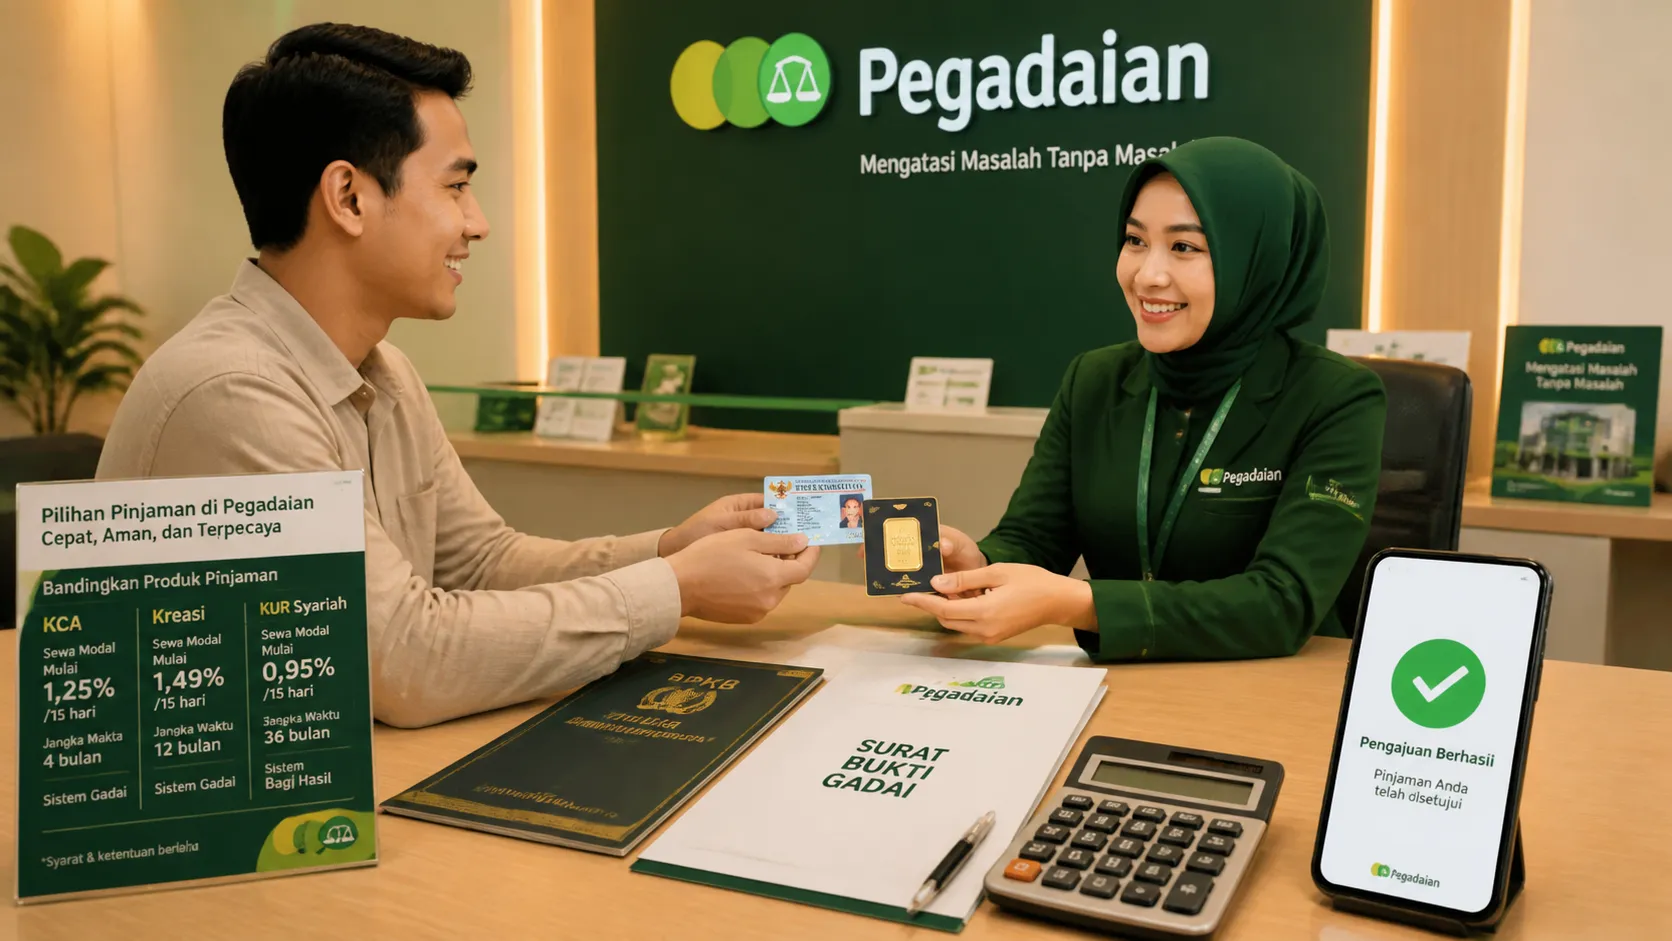
Cara Pinjam Uang Pegadaian dilakukan dengan menyiapkan KTP dan agunan seperti emas atau BPKB. Datangi kantor cabang, serahkan dokumen untuk proses taksiran nilai jaminan, dan pilih produk seperti KCA atau KUR Syariah. Setelah akad disetujui, dana pinjaman akan cair dalam 15 sampai 30 menit secara tunai atau transfer bank.
Banyak nasabah mendapati kendala saat mengajukan dana karena kekhawatiran terhadap beban bunga yang tidak transparan. Selain itu, ketidakpastian mengenai dokumen agunan sering kali membuat calon peminjam ragu untuk melangkah ke kantor cabang. Memahami prosedur yang benar akan membantu Anda mendapatkan pencairan dana dengan risiko yang terukur.
Jenis Pinjaman Pegadaian Mana yang Paling Tepat untuk Anda?
Memahami jenis pinjaman Pegadaian adalah langkah pertama agar Anda mendapatkan produk dengan sewa modal yang paling ringan. PT Pegadaian menyediakan berbagai instrumen pembiayaan yang disesuaikan dengan profil risiko dan kebutuhan likuiditas nasabah. Memilih produk yang salah bisa berakibat pada beban bunga yang lebih tinggi dari seharusnya atau tenor yang tidak sesuai dengan arus kas Anda.
Produk yang paling populer adalah KCA (Kredit Cepat Aman), yaitu sistem gadai konvensional yang menerima emas, perhiasan, atau barang elektronik. Bagi pelaku usaha, tersedia Kreasi (Kredit Angsuran Fidusia) yang menggunakan BPKB sebagai jaminan namun kendaraan tetap bisa digunakan untuk operasional. Selain itu, terdapat KUR Syariah yang ditujukan bagi UMKM dengan biaya pemeliharaan yang sangat rendah karena mendapatkan subsidi pemerintah.
Jika Anda tidak memiliki usaha namun membutuhkan dana konsumtif dalam jumlah besar, Pinjaman Serbaguna bisa menjadi pilihan. Produk ini menggunakan jaminan BPKB kendaraan bermotor untuk keperluan non-produktif. Penting bagi nasabah untuk mengunjungi situs resmi Pegadaian guna memantau perubahan tarif sewa modal sewaktu-waktu.
Mitos: Pinjam uang di Pegadaian hanya bisa dilakukan jika memiliki jaminan berupa emas atau perhiasan.
Faktanya: Pegadaian menerima berbagai jenis agunan lain seperti BPKB kendaraan, barang elektronik (laptop, ponsel), hingga jaminan fidusia berupa usaha melalui produk KUR Syariah.
Dalam praktik lapangan, nasabah sering kali terjebak pada produk KCA padahal mereka memiliki usaha yang sudah berjalan. Jika tujuannya adalah modal kerja, produk seperti Kreasi atau KUR Syariah jauh lebih menguntungkan secara finansial dalam jangka panjang. Evaluasi aset yang Anda miliki sebelum memutuskan jenis kontrak pinjaman yang akan ditandatangani.
Syarat Umum Pinjam Uang di Pegadaian Terbaru
Syarat pinjam uang di Pegadaian secara umum mewajibkan pemohon memiliki identitas diri yang sah dan barang jaminan yang bernilai ekonomis. Tanpa kelengkapan dokumen, petugas penaksir tidak dapat memproses verifikasi data pada sistem pusat. Pastikan dokumen yang Anda bawa adalah dokumen fisik asli, bukan sekadar fotokopi atau hasil pindaian digital.
Berikut adalah daftar dokumen yang harus Anda siapkan sebelum mendatangi outlet:
- Kartu Tanda Penduduk (KTP) asli yang masih berlaku atau e-KTP yang sudah terdaftar di Dukcapil.
- Kartu Keluarga (KK) jika Anda mengajukan produk pembiayaan berbasis angsuran atau produk syariah.
- Barang Agunan seperti emas perhiasan, emas batangan, laptop, ponsel, atau kendaraan bermotor.
- Dokumen Kepemilikan berupa nota pembelian emas atau BPKB dan STNK asli untuk kendaraan bermotor.
- Surat Keterangan Usaha (SKU) khusus bagi nasabah yang mengajukan produk KUR Syariah atau Kreasi.
Petugas akan melakukan pengecekan fisik terhadap barang jaminan untuk menentukan nilai Taksiran. Nilai inilah yang nantinya menjadi dasar penentuan plafon maksimal uang pinjaman yang bisa Anda terima. Disarankan untuk membersihkan barang elektronik atau perhiasan sebelum dibawa agar nilai taksirannya bisa lebih optimal di mata penaksir.
Cara Pinjam Uang di Pegadaian Melalui Produk KCA (Kredit Cepat Aman)
Produk KCA merupakan solusi tercepat bagi Anda yang membutuhkan dana darurat dengan menjaminkan barang berharga seperti emas atau elektronik. Berdasarkan pola kasus di lapangan, produk ini paling diminati karena prosesnya yang instan dan tidak membutuhkan survei rumah atau tempat usaha. Pinjaman ini menggunakan sistem Gadai konvensional dengan masa tenor yang fleksibel.
Langkah 1: Menyiapkan Barang Agunan dan KTP Asli
Kumpulkan semua aset yang ingin digadaikan beserta dokumen pendukungnya. Jika agunan berupa emas, pastikan Anda membawa surat pembelian jika ada, meskipun Pegadaian tetap bisa menaksir tanpa surat tersebut. Untuk barang elektronik, pastikan semua kelengkapan seperti pengisi daya (charger) terbawa untuk menaikkan nilai taksir.
Langkah 2: Mengunjungi Kantor Cabang Pegadaian Terdekat
Datangi outlet Pegadaian terdekat pada jam operasional. Anda bisa menggunakan fitur peta di aplikasi untuk menemukan cabang yang melayani produk KCA. Saat tiba, ambil nomor antrean menuju bagian penaksir, bukan bagian kasir pembayaran.
Langkah 3: Proses Taksiran Nilai Barang oleh Petugas Penaksir
Serahkan barang jaminan kepada petugas penaksir. Petugas akan menguji kadar emas atau kondisi fisik barang elektronik Anda. Setelah selesai, petugas akan menginformasikan nilai taksiran maksimal dan jumlah Sewa modal yang harus dibayar. Menurut data internal perusahaan, sewa modal KCA mulai dari 1% per 15 hari.
Langkah 4: Penandatanganan Surat Bukti Gadai dan Pencairan Dana
Jika Anda setuju dengan nilai plafon, petugas akan mencetak Surat Bukti Gadai (SBG). Baca dengan teliti mengenai tanggal jatuh tempo dan aturan lelang. Dana akan langsung dicairkan secara tunai di kasir atau ditransfer ke rekening bank Anda dalam waktu kurang dari 30 menit.
Cara Mengajukan KUR Syariah Pegadaian untuk Modal Usaha
Bagi pelaku UMKM, cara pinjam uang di Pegadaian melalui KUR Syariah menawarkan biaya pemeliharaan (muunah) yang sangat rendah. Produk ini tidak menggunakan sistem gadai fisik emas, melainkan menggunakan sistem Fidusia. Artinya, usaha Anda menjadi dasar kepercayaan, dan dokumen seperti BPKB sering kali hanya digunakan sebagai pengikat administratif tanpa menahan fisik kendaraan.
Langkah 1: Memastikan Usaha Telah Berjalan Minimal 6 Bulan
Kriteria utama KUR Syariah adalah keberlanjutan usaha. Anda harus bisa membuktikan bahwa usaha produktif tersebut telah beroperasi minimal selama enam bulan. Hal ini bertujuan agar Pegadaian yakin bahwa nasabah memiliki arus kas yang stabil untuk membayar angsuran bulanan.
Langkah 2: Melengkapi Dokumen Surat Keterangan Usaha (SKU)
Siapkan SKU yang diterbitkan oleh pihak kelurahan atau kecamatan setempat. Dokumen ini adalah syarat mutlak untuk membuktikan legalitas usaha kecil Anda. Selain itu, siapkan fotokopi KTP suami istri dan Kartu Keluarga sebagai bagian dari administrasi pembiayaan syariah.
Langkah 3: Proses Survey Lokasi Usaha oleh Petugas Pegadaian
Setelah berkas dinyatakan lengkap, petugas mikro akan menjadwalkan kunjungan ke lokasi usaha. Petugas akan memverifikasi stok barang, aktivitas penjualan, dan kondisi aset usaha. Proses survei ini biasanya memakan waktu 1-3 hari kerja tergantung pada kepadatan jadwal petugas di lapangan.
Langkah 4: Akad Marhun Bih dan Penerimaan Dana Usaha
Jika hasil survei positif, Anda akan diundang ke kantor cabang untuk melakukan akad Syariah. Anda akan menandatangani perjanjian Marhun Bih yang menjelaskan hak dan kewajiban nasabah. Setelah akad selesai, dana pinjaman akan dikirimkan ke rekening nasabah untuk mulai digunakan sebagai modal kerja.
Cara Pinjam Uang di Pegadaian Secara Online Lewat Aplikasi
Anda kini bisa melakukan pengajuan pinjaman melalui aplikasi Pegadaian Digital untuk mempercepat proses administrasi sebelum datang ke outlet. Layanan digital ini memangkas waktu antre karena data diri dan jenis agunan sudah diinput terlebih dahulu ke dalam sistem. Nasabah cukup memilih menu pembiayaan dan mengikuti instruksi yang muncul di layar ponsel.
Meskipun pengajuan dilakukan secara online, Anda tetap diwajibkan untuk datang ke kantor cabang untuk menyerahkan fisik agunan. Hal ini dikarenakan proses taksiran nilai aset tidak bisa dilakukan secara virtual. Aplikasi berfungsi sebagai reservasi dan percepatan input data nasabah (KYC) sehingga proses di kantor cabang bisa selesai lebih cepat.
Tips Keamanan Digital: Pastikan Anda hanya mengunduh aplikasi resmi dari pengembang PT Pegadaian di Play Store atau App Store. Jangan pernah memberikan kode OTP atau kata sandi akun Anda kepada siapa pun, termasuk oknum yang mengaku petugas Pegadaian.
Perbandingan Bunga dan Keuntungan Tiap Produk Pinjaman
Membandingkan sewa modal antara KCA, Kreasi, dan Pinjaman Serbaguna membantu Anda menghemat pengeluaran dalam jangka panjang. Setiap produk memiliki struktur biaya yang berbeda tergantung pada metode angsuran dan jenis agunan yang digunakan. Nasabah yang cerdas akan menghitung total biaya pinjaman hingga masa tenor berakhir.
Berikut adalah tabel perbandingan berdasarkan statistik resmi perusahaan:
| Produk Pinjaman | Sewa Modal (Bunga) | Tenor (Jangka Waktu) | Plafon Maksimal |
|---|---|---|---|
| KCA Konvensional | 1% per 15 hari | 1-4 bulan (fleksibel) | Hingga Rp 500 juta |
| Kreasi (Fidusia) | Flat 1,25% per bulan | 12-36 bulan | Rp 1 juta – Rp 500 juta |
| Pinjaman Serbaguna | 1% per bulan | 12-36 bulan | Hingga Rp 100 juta |
| KUR Syariah | Sesuai subsidi (rendah) | Maksimal 36 bulan | Hingga Rp 10 juta |
Sewa modal KCA terlihat lebih besar jika dihitung per bulan, namun produk ini sangat efektif untuk pinjaman jangka sangat pendek (di bawah 30 hari). Sebaliknya, untuk kebutuhan modal usaha yang membutuhkan waktu pengembalian lama, produk Kreasi atau KUR Syariah memberikan kepastian angsuran yang lebih stabil setiap bulannya.
Solusi Jika Pengajuan Pinjaman Pegadaian Ditolak
Jika pengajuan pinjaman Anda ditolak, biasanya terdapat kendala pada validitas dokumen atau nilai taksiran agunan yang tidak mencukupi limit minimal. Penolakan bukan berarti Anda tidak bisa meminjam selamanya, melainkan ada parameter risiko yang belum terpenuhi saat itu. Praktik lapangan menunjukkan bahwa masalah administrasi adalah penyebab paling umum kegagalan pengajuan.
Berikut adalah langkah mitigasi yang bisa Anda lakukan:
- Periksa kembali masa berlaku KTP dan pastikan data di e-KTP sudah terbaca oleh sistem biometrik.
- Tambahkan barang jaminan lain jika nilai taksiran barang pertama di bawah nilai minimal pinjaman sebesar Rp 50.000.
- Lengkapi Surat Keterangan Usaha yang lebih detail jika Anda ditolak pada produk KUR atau Kreasi.
- Pastikan Anda tidak memiliki riwayat kredit macet yang tercatat di sistem informasi keuangan internal Pegadaian.
- Gunakan produk KCA dengan jaminan emas jika kendala utama Anda adalah tidak memiliki dokumen usaha atau slip gaji.
Operator umumnya akan memberikan alasan spesifik mengapa pengajuan Anda tidak dapat diproses. Gunakan informasi tersebut untuk memperbaiki profil pinjaman Anda sebelum mencoba mengajukan kembali di kemudian hari.
Simulasi Perhitungan Sewa Modal dan Angsuran
Melakukan simulasi perhitungan sebelum meminjam adalah cara bijak untuk mengukur kemampuan bayar dan menghindari risiko lelang. Setiap pinjaman yang diawasi oleh Otoritas Jasa Keuangan (OJK) wajib memberikan transparansi mengenai biaya yang timbul. Dengan simulasi, Anda bisa mengetahui berapa uang bersih yang diterima setelah dipotong biaya administrasi.
Contoh Simulasi KCA: Jika Anda meminjam Rp 1.000.000 dengan sewa modal 1% per 15 hari, maka beban biaya per 15 hari adalah Rp 10.000. Jika Anda melunasi dalam 30 hari, total sewa modal yang dibayar adalah Rp 20.000 ditambah biaya administrasi di awal sesuai ketentuan yang berlaku.
Untuk produk angsuran seperti Kreasi dengan bunga flat 1,25% per bulan, perhitungannya lebih sederhana. Pinjaman Rp 10.000.000 dengan tenor 12 bulan akan menghasilkan beban sewa modal Rp 125.000 per bulan. Total angsuran pokok dan bunga menjadi sekitar Rp 958.333 setiap bulannya. Selalu pastikan total angsuran tidak melebihi 30% dari penghasilan bulanan Anda agar kesehatan finansial tetap terjaga menurut standar Otoritas Jasa Keuangan (OJK).
Pertanyaan Umum tentang Cara Pinjam Uang Pegadaian
Pinjam uang di Pegadaian tanpa jaminan bisa tidak?
Hampir semua produk di Pegadaian memerlukan agunan fisik sebagai jaminan keamanan transaksi. Namun, untuk produk KUR Syariah, sistem yang digunakan adalah fidusia di mana usaha Anda menjadi jaminan utamanya. Dokumen seperti BPKB kendaraan tetap diperlukan sebagai pengikat hukum, namun fisik kendaraan tetap bisa Anda gunakan untuk mendukung operasional usaha sehari-hari.
Berapa minimal pinjam uang di Pegadaian?
Jumlah minimal pinjaman sangat terjangkau, terutama untuk produk KCA (Kredit Cepat Aman). Anda bisa meminjam mulai dari Rp 50.000 dengan menjaminkan barang yang memiliki nilai taksir sesuai. Hal ini menjadikan Pegadaian sebagai solusi keuangan yang inklusif bagi masyarakat yang membutuhkan dana dalam skala mikro untuk keperluan mendesak.
Berapa lama proses pinjam uang di Pegadaian?
Proses pinjam uang di Pegadaian sangat cepat dibandingkan dengan lembaga perbankan konvensional. Untuk produk gadai emas KCA, seluruh proses mulai dari pendaftaran, penaksiran barang, hingga pencairan dana biasanya selesai dalam waktu 15 sampai 30 menit. Kecepatan ini menjadi keunggulan utama bagi nasabah yang sedang menghadapi situasi darurat medis atau kebutuhan mendadak lainnya.
Pinjaman apa yang paling mudah di Pegadaian?
Produk KCA dengan jaminan emas dianggap sebagai pinjaman yang paling mudah karena syaratnya sangat sederhana. Anda hanya perlu membawa KTP asli dan emas yang akan digadaikan tanpa perlu melampirkan slip gaji atau surat keterangan usaha. Selama emas tersebut asli dan memiliki nilai taksir, dana akan langsung cair di tempat tanpa proses survei yang rumit.
Apakah harus punya usaha untuk pinjam uang?
Tidak semua produk mewajibkan nasabah memiliki usaha. Produk seperti KCA dan Pinjaman Serbaguna bisa diajukan oleh siapa saja untuk kebutuhan konsumtif selama memiliki agunan yang sesuai. Namun, bagi Anda yang ingin mengakses produk dengan bunga lebih rendah seperti Kreasi dan KUR Syariah, kepemilikan usaha yang sudah berjalan minimal 6 bulan adalah syarat wajib yang harus dipenuhi.
Pinjam uang di Pegadaian adalah solusi keuangan aman yang diawasi OJK, asalkan Anda memilih produk yang sesuai dengan profil risiko dan kemampuan bayar. Kecepatan pencairan dana dan keamanan penyimpanan agunan menjadikan lembaga ini sebagai pilihan utama saat likuiditas menjadi prioritas dalam manajemen keuangan keluarga.
Ikuti aksel.co.id